
Recensione di Revolut — Più che una banca
 Analisi di GetAllApps
Quando una carta diventa il punto di passaggio per spese, risparmi e decisioni finanziarie, la comodità non basta: voglio capire anche quanto controllo ho e quali attività richiedono la mia attenzione. È con questo criterio che guardo a Revolut, un’app di finanza di Revolut Ltd che raccoglie in un’unica esperienza strumenti per gestire il denaro. Il mio giudizio è positivo per chi cerca un centro operativo quotidiano, ma non la considererei una scorciatoia per smettere di controllare le proprie abitudini o leggere con cura ciò che si sta facendo.
Una sola app, ma la fiducia va valutata nell’uso
La promessa pratica è ridurre il passaggio continuo fra app bancarie, strumenti di risparmio e servizi d’investimento. Questo può rendere più semplice avere una visione d’insieme, soprattutto se si viaggia, si fanno pagamenti in contesti diversi o si vuole consultare spesso il proprio denaro da telefono. La mia cautela nasce proprio dalla concentrazione: quando più attività convivono nella stessa app, è utile distinguere bene un pagamento ordinario da una scelta che può incidere sui risparmi o sugli investimenti.
Revolut è gratuita da scaricare, ha una valutazione media di 4,7 basata su circa 4,2 milioni di valutazioni e supera i 50 milioni di installazioni. Sono segnali di ampia diffusione, non una garanzia personale che ogni funzione sia adatta a chiunque. L’app è classificata PEGI 3; è stata pubblicata il 1 giugno 2015 e la versione attuale è 10.153.1, con sistema operativo minimo 9. Questi dettagli aiutano a inquadrare il prodotto, ma per decidere se usarlo conta soprattutto il modo in cui si intende gestire il proprio denaro.
In confronto con la classica app della propria banca, l’attrattiva di Revolut è avere un’impostazione più ampia del semplice controllo del conto. Rispetto a usare servizi separati, il vantaggio potenziale è un flusso più compatto; il rovescio è che la varietà di attività può rendere l’interfaccia meno immediata per chi vuole soltanto consultare il saldo e pagare. Se preferisci un’app essenziale, collegata a un rapporto bancario tradizionale che già conosci, la soluzione abituale potrebbe risultare più rassicurante e lineare.
Il controllo comincia dalle verifiche che fai tu
Non attribuisco alla schermata iniziale più valore di quanto abbia: un’interfaccia ordinata può aiutare, ma non sostituisce l’abitudine di controllare con attenzione le operazioni e le scelte che si confermano. Quando uso un’app finanziaria, cerco di separare mentalmente tre momenti: consultare, pagare e prendere decisioni meno quotidiane. Questa distinzione è particolarmente utile in un’app che mette insieme pagamenti, risparmio e investimenti, perché la stessa facilità di accesso può rendere rapido anche un passaggio che merita più riflessione.
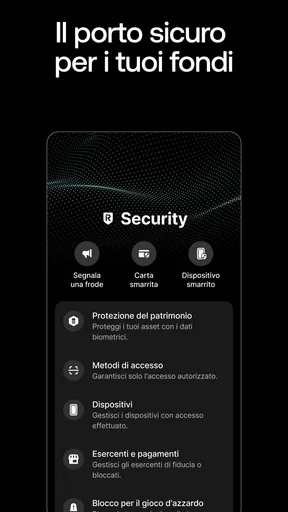
Un accorgimento concreto è dedicare qualche minuto alla configurazione iniziale e capire dove si trovano le impostazioni e le informazioni rilevanti per l’uso che farai davvero. Non do per scontato che ogni controllo sia attivo o impostato come desidero: verifico le opzioni disponibili nell’app, leggo le indicazioni mostrate al momento dell’operazione e non confermo in fretta se qualcosa non mi è chiaro. È un metodo prudente, non una funzione che attribuisco al prodotto.
La stessa disciplina vale per il telefono. Se lo condividi con familiari, lo lasci spesso incustodito o ricevi notifiche in situazioni in cui altri possono vedere lo schermo, pensa prima a quali informazioni potrebbero apparire e regola le impostazioni del dispositivo secondo le tue esigenze. Non è un dettaglio esclusivo di Revolut, ma in un’app che riunisce attività finanziarie è una scelta di buon senso. La comodità di aprire tutto rapidamente deve convivere con un accesso al telefono che consideri adeguato.
Pagamenti quotidiani senza automatismi ciechi
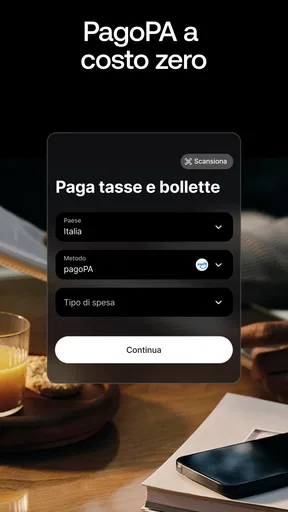
Immagina una giornata con una spesa al supermercato, un acquisto online e un pagamento mentre sei fuori casa. Invece di passare da un’app all’altra per seguire attività diverse, puoi usare Revolut come punto di riferimento per le operazioni finanziarie che scegli di gestire lì. Il vantaggio, nella pratica, non è soltanto fare un pagamento: è poter includere quel gesto in una routine in cui controlli anche le altre attività finanziarie nello stesso luogo.
Per evitare che la rapidità diventi confusione, io mi abituerei a fare una breve verifica dopo gli acquisti importanti: controllo l’importo, associo mentalmente la spesa al motivo e guardo se la situazione complessiva resta coerente con il mio budget. È un piccolo rituale che funziona meglio di una consultazione distratta e aiuta a individuare presto una spesa che non riconosci o che hai semplicemente dimenticato. L’app può fare da supporto alla gestione, ma la qualità della decisione dipende anche dal tempo che dedichi alla verifica.
Per chi paga spesso con il telefono, un’altra distinzione utile è separare la comodità del pagamento dalla fiducia automatica in ogni richiesta ricevuta. Se un messaggio, una schermata o una comunicazione ti spinge a intervenire con urgenza, fermati e controlla direttamente l’app invece di seguire istruzioni improvvisate. Non è una caratteristica specifica che attribuisco a Revolut: è una precauzione sensata con qualunque servizio finanziario. L’interfaccia centralizzata può rendere più semplice tornare al proprio account, ma non rende innocua ogni richiesta che arriva al telefono.
Risparmio e investimenti meritano un ritmo diverso
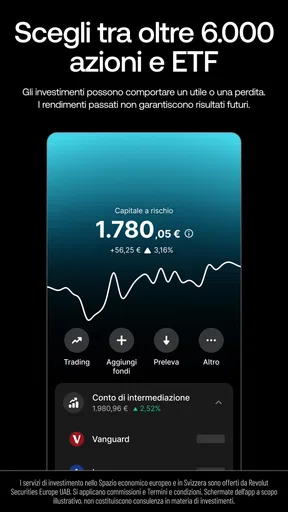
Avere il risparmio e l’investimento nello stesso ambiente dei pagamenti può essere comodo, ma può anche accorciare troppo la distanza psicologica fra una spesa normale e una decisione finanziaria più impegnativa. Io eviterei di passare da un acquisto impulsivo a un’operazione d’investimento nello stesso momento, come se fossero gesti equivalenti. Prima chiarirei l’obiettivo, il livello di rischio che sono disposto ad accettare e l’orizzonte temporale; solo dopo sceglierei se agire.
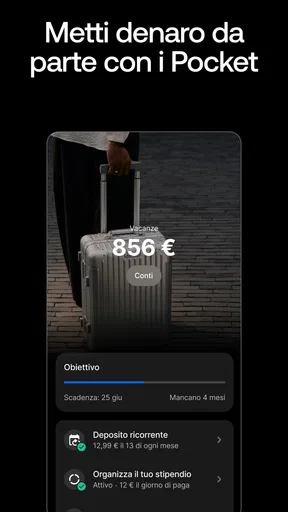
Un uso pratico è riservare un momento separato, magari durante la revisione del budget, per controllare i risparmi e valutare le decisioni non quotidiane. Questo riduce la probabilità di toccare strumenti finanziari soltanto perché sono visibili mentre si sta facendo altro. Se non conosci bene gli investimenti o non vuoi assumerti il compito di valutare le scelte, non devi sentirti obbligato a usare ogni sezione disponibile: puoi limitare l’app alle attività che capisci e per cui ti è utile.
Qui emerge un confronto importante con gli strumenti specializzati. Un servizio dedicato può essere preferibile per chi desidera approfondire un’attività specifica con un flusso più focalizzato; una banca tradizionale può invece risultare più adatta a chi vuole mantenere tutto in un rapporto familiare e privilegia la semplicità. Revolut ha senso quando apprezzi la possibilità di accorpare funzioni, ma l’ampiezza non è automaticamente un vantaggio se finisci per aprire sezioni che non ti servono o che non sai valutare.
Privacy e scelte: cosa posso valutare con prudenza
Quando valuto la fiducia, distinguo ciò che posso osservare da ciò che non devo presumere. Posso giudicare se riesco a orientarmi, se capisco i passaggi prima di confermare un’operazione e se so dove cercare le impostazioni e le informazioni pertinenti nell’app. Non trasformo invece la presenza di un’interfaccia curata in una conclusione sulle pratiche di trattamento dei dati o sulla sicurezza: sono aspetti che richiedono di leggere le comunicazioni e le condizioni aggiornate, non di dedurli dall’aspetto del prodotto.
Nei momenti in cui inserisci informazioni personali o finanziarie, conviene rallentare. Leggi le schermate, verifica che l’azione corrisponda a ciò che vuoi fare e presta attenzione alle richieste di autorizzazione del sistema operativo. Se un permesso ti sorprende, non concederlo soltanto per arrivare più in fretta alla schermata successiva: chiediti se è necessario per l’operazione che stai svolgendo e controlla la spiegazione presentata dall’app o dal dispositivo. È un modo concreto per mantenere la scelta nelle tue mani, senza inventare quali permessi vengano richiesti in ogni situazione.
La gestione delle informazioni dipende anche dalle tue abitudini: scegli un codice di accesso al telefono che non sia facile da indovinare, evita di lasciare sessioni aperte su dispositivi che non controlli e non condividere credenziali o codici ricevuti. Queste misure non dimostrano da sole quanto sia affidabile un servizio, ma riducono alcuni rischi legati all’uso quotidiano. Per domande su dati, account o impostazioni, farei riferimento alle informazioni aggiornate disponibili nell’app e ai canali ufficiali, senza affidarmi a messaggi non verificati.
A chi la consiglierei, e quando sceglierei altro
La consiglierei a chi vuole gestire più aspetti delle proprie finanze da un’unica app, è disposto a esplorare con calma le sezioni disponibili e mantiene l’abitudine di controllare operazioni e decisioni. Può essere particolarmente comoda per chi alterna pagamenti ordinari a esigenze di risparmio e vuole ridurre il numero di strumenti da consultare. La valutazione media di 4,7 e le circa 49.000 recensioni mostrano una partecipazione notevole degli utenti, ma non sostituiscono la prova personale: il modo in cui organizzi le tue finanze è più importante della popolarità.
La eviterei come scelta principale se desideri soltanto una carta per pagare, non vuoi imparare un’interfaccia con più aree o preferisci avere le attività finanziarie separate per principio. Anche chi ha bisogno di un rapporto diretto e tradizionale con il proprio istituto potrebbe sentirsi più a suo agio con l’app bancaria già utilizzata. E se ti capita di prendere decisioni impulsive quando strumenti diversi sono vicini, avere pagamenti, risparmi e investimenti nello stesso spazio potrebbe richiedere più autocontrollo, non meno.
Non sceglierei l’app solo perché è gratuita da installare: la convenienza per te dipende da quanto userai le sue funzioni e da quanto sei tranquillo nel gestire il tuo account da smartphone. Prima di affidarle un ruolo centrale, proverei a capire quali attività vuoi davvero spostare lì, quali preferisci mantenere altrove e quali controlli vuoi applicare alle operazioni. È un modo semplice per non confondere la comodità di un’unica interfaccia con l’obbligo di concentrare tutto.
Il mio verdetto: utile se resti parte attiva
Nel complesso considero Revolut una scelta interessante per chi apprezza un’app finanziaria ampia e vuole avere a portata di mano attività diverse, senza rinunciare a un approccio attento. Il suo punto forte è la possibilità di organizzare pagamenti, risparmio e investimenti nello stesso ambiente; il suo limite pratico è che questa ampiezza richiede di distinguere le operazioni rapide dalle decisioni che meritano tempo. Non la userei in modo automatico e non darei per scontato che ogni funzione sia necessaria per me.
La mia raccomandazione è provarla con un obiettivo preciso: per esempio, gestire i pagamenti quotidiani e osservare se la panoramica complessiva ti aiuta davvero, prima di estendere l’uso ad altre attività. Se le schermate sono comprensibili, le scelte ti risultano chiare e riesci a mantenere una routine di controllo, può diventare uno strumento pratico. Se invece cerchi un’esperienza essenziale o non vuoi dedicare attenzione alle impostazioni e alle decisioni finanziarie, un’alternativa più semplice e specializzata potrebbe essere migliore. La fiducia, per me, non è un’etichetta: è il risultato di scelte consapevoli e di verifiche regolari.
Pro e contro
Pro
- Apertura del conto semplice e gestibile interamente dall’app.
- Notifiche immediate aiutano a tenere sotto controllo le spese.
- Carte virtuali utili per gli acquisti online.
- Disponibile in più valute per pagamenti e trasferimenti all’estero.
- L’app offre strumenti per monitorare il budget personale.
Contro
- Alcune funzioni avanzate richiedono un piano a pagamento.
- Il supporto clienti può risultare lento nei casi più complessi.
- Limiti e commissioni variano in base al piano scelto.
- Le verifiche dell’identità possono richiedere tempo.
- Non tutte le operazioni sono disponibili in ogni Paese.


